Das Kfz-Gutachten nach einem Unfall: Ein detaillierter Leitfaden zur Entschlüsselung Ihrer Ansprüche
Einleitung: Mehr als nur ein Schadensbericht (die strategische Bedeutung des Gutachtens)
Nach einem Verkehrsunfall hängen Ihre finanziellen Ansprüche in der Schadensregulierung vor allem an einem Dokument: dem Kfz-Schadengutachten. Es ist ein juristisch belastbares Beweismittel, das Ihre Forderungen gegenüber der gegnerischen Versicherung objektiv untermauert (autogutachter.de, n.d.; Kfz-Gutachterzentrum24, n.d.).
Die erste Entscheidung nach einem Unfall fällt zwischen einem umfassenden Gutachten und einem einfachen Kostenvoranschlag. Ein Kostenvoranschlag ist lediglich eine kaufmännische Vorkalkulation einer Werkstatt, die sich auf die reinen Reparaturkosten beschränkt (ihr-gutachten.com, n.d.). Ein Gutachten hingegen ist eine tiefgehende, beweissichernde Analyse durch einen unabhängigen und qualifizierten Sachverständigen. Die Trennlinie ist die sogenannte „Bagatellschadengrenze“, die in der Rechtsprechung bei etwa 750 EUR angesiedelt ist. Liegen die voraussichtlichen Reparaturkosten unterhalb dieser Schwelle, akzeptieren Versicherungen in der Regel einen Kostenvoranschlag. Überschreitet der Schaden jedoch diesen Wert, ist ein Schadengutachten unerlässlich, um alle Ihnen zustehenden Ansprüche vollumfänglich durchzusetzen.
Ein Kostenvoranschlag lässt wertrelevante Schadenspositionen außer Acht. Weder die Wertminderung des Fahrzeugs noch eine Entschädigung für den Nutzungsausfall werden darin beziffert. Ein Geschädigter, der bei einem Schaden von beispielsweise 800 EUR aus Unwissenheit nur einen Kostenvoranschlag einholt, verzichtet damit implizit auf weitere Hunderte von Euro, die ihm für den Wertverlust und die Ausfallzeit seines Fahrzeugs zustehen würden. Die Wahl des Gutachtens ist somit keine Kostenfrage, denn bei einem unverschuldeten Unfall trägt die gegnerische Versicherung die Kosten. Es geht um „Waffengleichheit“ gegenüber dem Versicherer, der naturgemäß an einer möglichst geringen Schadenssumme interessiert ist.
Teil I: Anatomie eines Kfz-Gutachtens (der formale Aufbau)
Ein professionelles Kfz-Gutachten folgt einer standardisierten und nachvollziehbaren Struktur, um von allen Parteien (Versicherungen, Werkstätten, Anwälten und Gerichten) anerkannt zu werden. Diese Gliederung umfasst in der Regel vier Hauptteile, damit alle relevanten Informationen systematisch dokumentiert werden (gutachter-gesellschaft.de, n.d.; IHK Köln, n.d.).
Abschnitt 1: Administrative und technische Daten, das Fundament der Bewertung
Das Gutachten beginnt mit den grundlegenden Daten. Das Deckblatt enthält die wesentlichen Identifikationsmerkmale: die Daten des Sachverständigen, des Auftraggebers und des Unfallgegners sowie die zentrale Gutachtennummer und das Erstellungsdatum (IHK Köln, n.d.).
Darauf folgt die detaillierte Fahrzeugidentifikation. Hier werden die technischen Daten aus dem Fahrzeugschein wie die Fahrzeug-Identifizierungsnummer (FIN/VIN), Marke, Modell, Baujahr und Kilometerstand aufgelistet und die Serien- und Sonderausstattung genau beschrieben. Das ist wichtig, weil eine hochwertige Sonderausstattung den Wert des Fahrzeugs erheblich steigern kann. Ebenso wichtig ist die Zustandsbeschreibung und die Dokumentation von Vorschäden. Der Gutachter bewertet den allgemeinen Pflege- und Wartungszustand und dokumentiert alle vorhandenen Alt- oder Vorschäden, die nicht auf das aktuelle Unfallereignis zurückzuführen sind. Diese Abgrenzung beeinflusst den Wiederbeschaffungswert direkt und schützt vor Kürzungsversuchen der Versicherungen. Ein nicht dokumentierter Altschaden bietet der Gegenseite eine Angriffsfläche, um die Entschädigungssumme ungerechtfertigt zu mindern.
Abschnitt 2: Die Schadensbeschreibung und Fotodokumentation, das Kernstück der Beweissicherung
Der Sachverständige beschreibt Art und Umfang der unfallbedingten Schäden so, dass auch ein Laie sie versteht. Die Analyse umfasst auch verdeckte Schäden, die beispielsweise an tragenden Karosserieteilen, am Fahrwerk oder an sicherheitsrelevanten Komponenten wie Airbagsystemen entstanden sein können.
Ein wesentlicher Teil der sachverständigen Leistung ist die Plausibilitätsprüfung. Hierbei nimmt der Gutachter Stellung dazu, ob das vorhandene Schadensbild mit dem vom Geschädigten geschilderten Unfallhergang übereinstimmt. Diese Prüfung verleiht dem Gutachten zusätzliche Glaubwürdigkeit.
Dazu kommt eine umfassende Fotodokumentation. Diese beinhaltet Übersichtsaufnahmen des Fahrzeugs aus verschiedenen Perspektiven, aussagekräftige Detailaufnahmen der beschädigten Bereiche, Bilder von dokumentierten Vorschäden sowie Fotos der FIN und des Kilometerstands. Diese Fotos verhindern oft schon im Vorfeld Diskussionen über den Schadensumfang.
Teil II: Das finanzielle Herzstück (die vier zentralen Wertpositionen im Detail)
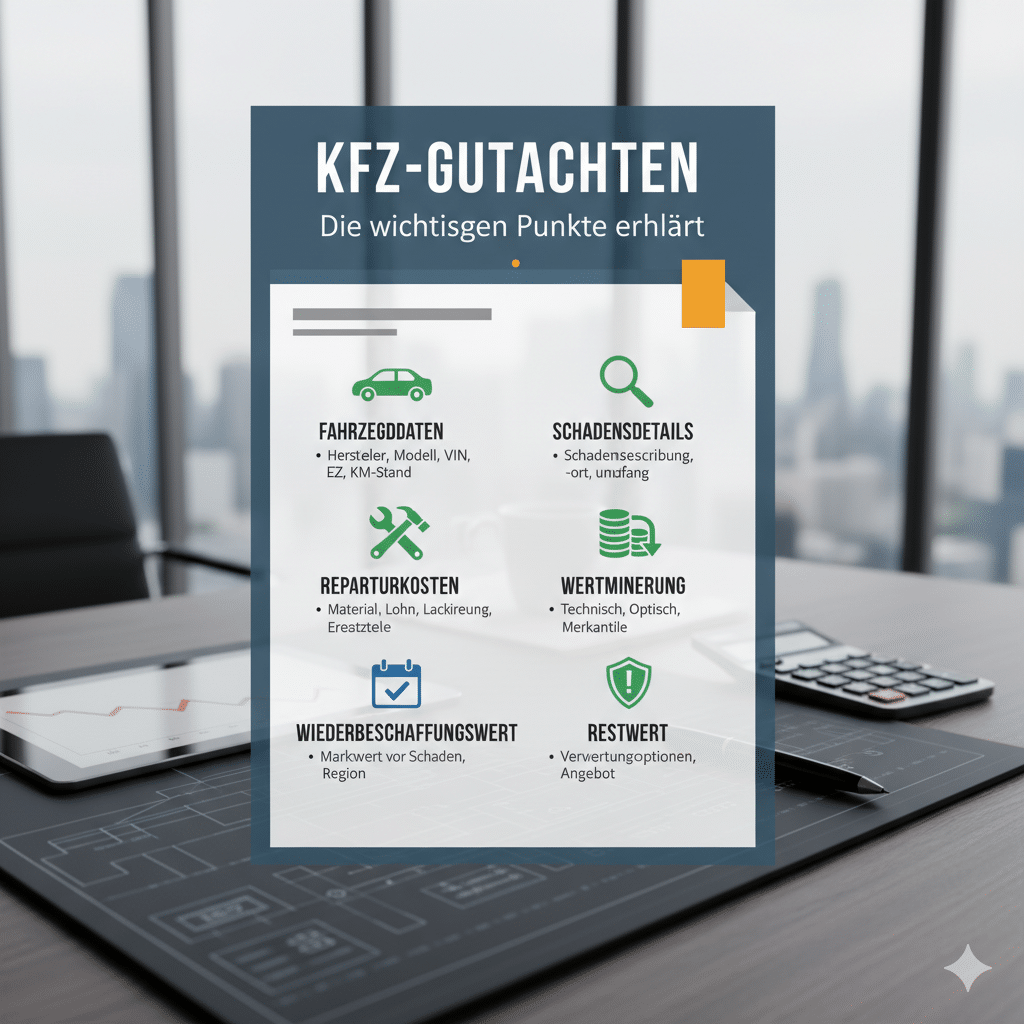
Im Zentrum jedes Schadengutachtens stehen vier finanzielle Kennzahlen, die zusammen die Höhe Ihrer Entschädigung bestimmen. Wer sie kennt, kann die Versicherungsabrechnung nachvollziehen.
A. Die Reparaturkosten: Der Weg zur Wiederherstellung
Die Kalkulation der Reparaturkosten ist eine detaillierte Aufschlüsselung aller notwendigen Ausgaben, um das Fahrzeug fachgerecht in den Zustand vor dem Unfall zu versetzen. Sie setzt sich zusammen aus:
- Arbeitslöhnen: Berechnet auf Basis der Stundenverrechnungssätze der jeweiligen Werkstatt (markengebunden oder frei).
- Ersatzteilpreisen: In der Regel werden die Preise für Original-Ersatzteile des Herstellers angesetzt.
- Lackierkosten: Umfassen sowohl das Material als auch die Arbeitszeit für die Lackierung.
- Nebenkosten: Hierzu können Kosten für die Demontage und Montage von Teilen oder Verbringungskosten (Transport zur Lackiererei) zählen.
Die Kalkulation basiert auf den verbindlichen Vorgaben des Fahrzeugherstellers und wird mit von Versicherungen anerkannten Software-Systemen wie DAT oder Audatex erstellt. Dadurch ist der im Gutachten vorgeschlagene Reparaturweg nachvollziehbar und versicherungskonform.
Ein Sonderfall von großer praktischer Bedeutung ist die „Fiktive Abrechnung“. Als Geschädigter haben Sie nach § 249 des Bürgerlichen Gesetzbuches (BGB) das Recht, auf eine Reparatur zu verzichten und sich stattdessen die ermittelten Netto-Reparaturkosten auszahlen zu lassen. Wichtig ist dabei der Unterschied zwischen Netto- und Bruttobeträgen. Seit einer Gesetzesänderung im Jahr 2002 wird die Mehrwertsteuer (Umsatzsteuer) nur noch dann erstattet, wenn sie durch die Vorlage einer Reparaturrechnung nachweislich angefallen ist. Bei der fiktiven Abrechnung erhalten Sie daher grundsätzlich nur den Nettobetrag der im Gutachten kalkulierten Reparaturkosten.
B. Der Wiederbeschaffungswert (WBW): Was Ihr Fahrzeug vor dem Unfall wert war
Der Wiederbeschaffungswert (WBW) ist definiert als der Preis, den ein Geschädigter auf dem seriösen, regionalen Gebrauchtwagenmarkt aufwenden muss, um ein nach Art, Alter, Zustand und Ausstattung gleichwertiges Ersatzfahrzeug zu erwerben.
„Der Wiederbeschaffungswert eines unfallbeschädigten gebrauchten Kfz ist nach dem Preis zu bestimmen, den ein Geschädigter aufzubringen hat, wenn er von einem seriösen Händler ein dem Unfallfahrzeug vergleichbares Ersatzfahrzeug nach gründlicher technischer Überprüfung – unter Umständen mit Werkstattgarantie – erwerben will“ (LG Erfurt, 1997, zitiert nach Bundesverband der freiberuflichen und unabhängigen Sachverständigen für das Kraftfahrzeugwesen e.V., 2014).
Dieser Wert beinhaltet bereits Faktoren wie die Händlergewinnspanne und eventuelle Garantiekosten, weshalb er typischerweise 20-25 % über dem reinen „Zeitwert“ (Händler-Einkaufspreis) liegt. Zur Ermittlung zieht der Gutachter eine Vielzahl von wertbeeinflussenden Faktoren heran: Fahrzeugtyp, taggenaues Alter, Kilometerstand, Sonderausstattung, allgemeiner Pflege- und Wartungszustand, Anzahl der Vorbesitzer, dokumentierte Vorschäden sowie die aktuelle Marktlage in der relevanten Region. Preislisten wie die bekannte „Schwacke-Liste“ dienen dabei lediglich als Orientierungshilfe.
Im Gutachten wird auch die steuerliche Behandlung des WBW ausgewiesen. Sie beeinflusst die Netto-Auszahlungssumme bei einem Totalschaden.
C. Der Restwert: Der Wert des Wracks
Der Restwert ist der verbindliche Verkaufspreis, den das unreparierte, beschädigte Fahrzeug in seinem aktuellen Zustand auf dem regional zugänglichen Markt noch erzielen kann. Ein unabhängiger Sachverständiger ermittelt diesen Wert objektiv, indem er mindestens drei verbindliche Kaufangebote von regionalen, zertifizierten Aufkäufern einholt oder das Fahrzeug in spezialisierte Online-Restwertbörsen (z.B. WinValue, CARTV) einstellt, auf denen geprüfte Händler Gebote abgeben.
Diese Position ist ein häufiger Konfliktpunkt. Versicherungen versuchen oft, den Restwert künstlich zu erhöhen, indem sie Angebote von überregionalen oder sogar ausländischen Anbietern aus internen, nicht öffentlich zugänglichen Börsen vorlegen. Dies reduziert die Auszahlungssumme (WBW – RW). Nach höchstrichterlicher Rechtsprechung des Bundesgerichtshofs (BGH) muss der Geschädigte ein solches höheres Angebot nur dann akzeptieren, wenn es ihm vor dem Verkauf seines Fahrzeugs zugeht und die Annahme für ihn praktisch zumutbar ist.
D. Die Wertminderung: Der unsichtbare, aber erstattungsfähige Makel
Selbst nach einer technisch perfekten und optisch nicht mehr sichtbaren Reparatur haftet einem Fahrzeug der Makel eines „Unfallwagens“ an. Dieser Umstand führt bei einem späteren Verkauf zwangsläufig zu einem geringeren Erlös. Der finanzielle Ausgleich für diesen kaufmännischen Nachteil wird als merkantiler Minderwert bezeichnet und ist ein voll erstattungsfähiger Schaden. Er ist abzugrenzen vom seltenen technischen Minderwert, der verbleibende technische Mängel nach einer Reparatur beschreibt.
Ein Anspruch auf merkantile Wertminderung besteht in der Regel, wenn das Fahrzeug nicht älter als fünf Jahre ist, eine Laufleistung von unter 100.000 km aufweist, der Schaden die Bagatellgrenze deutlich übersteigt und kein Totalschaden vorliegt. Diese Grenzen sind jedoch nicht mehr starr und werden im Einzelfall bewertet. Zur Berechnung existiert keine einheitliche gesetzliche Formel; Sachverständige verwenden anerkannte Berechnungsmodelle wie die Methode nach „Ruhkopf/Sahm“, die Faktoren wie Reparaturkosten, Wiederbeschaffungswert und Fahrzeugalter in eine mathematische Beziehung setzt.
Über die Art der Abrechnung entscheidet das Verhältnis zwischen den Reparaturkosten und dem Wiederbeschaffungswert. Liegen die Reparaturkosten unter dem Wiederbeschaffungswert, handelt es sich um einen Reparaturschaden. Die Abrechnungsgrundlage sind die Reparaturkosten zuzüglich der Wertminderung; der Restwert spielt keine Rolle. Übersteigen die Reparaturkosten jedoch den Wiederbeschaffungswert, liegt ein wirtschaftlicher Totalschaden vor. Dann erstattet die Versicherung den sogenannten Wiederbeschaffungsaufwand, der sich aus der Formel ergibt. Die ursprünglich kalkulierten Reparaturkosten und die Wertminderung sind in diesem Szenario irrelevant.
Teil III: Weitere entscheidende Positionen für Ihre Entschädigung
Neben den vier zentralen Werten beziffert das Gutachten weitere Ansprüche des Geschädigten.
Reparaturdauer und Wiederbeschaffungsdauer
Das Gutachten legt die voraussichtliche Dauer für eine fachgerechte Reparatur in Arbeitstagen oder Kalendertagen fest. Im Falle eines wirtschaftlichen Totalschadens ermittelt der Sachverständige stattdessen die Wiederbeschaffungsdauer, also die Zeit, die realistischerweise benötigt wird, um ein gleichwertiges Ersatzfahrzeug auf dem regionalen Markt zu finden, zu prüfen und zu erwerben. Diese liegt typischerweise bei etwa 14 Kalendertagen. Diese Zeitangaben sind die verbindliche Berechnungsgrundlage für die Höhe der Nutzungsausfallentschädigung.
Nutzungsausfallentschädigung
Kann der Geschädigte sein Fahrzeug unfallbedingt nicht nutzen, hat er Anspruch auf eine Entschädigung für diesen Mobilitätsverlust. Dies kann entweder durch die Übernahme der Kosten für einen Mietwagen oder durch die Zahlung einer Nutzungsausfallentschädigung erfolgen. Letztere ist ein pauschaler Geldbetrag für jeden Tag der im Gutachten festgestellten Ausfallzeit. Die Höhe des täglichen Satzes richtet sich nach der Fahrzeugklasse des beschädigten Wagens und ist in anerkannten Tabellen (z.B. Sanden/Danner/Küppersbusch) festgelegt. Dieser Anspruch kann auch im Rahmen einer fiktiven Abrechnung geltend gemacht werden.
Der wirtschaftliche Totalschaden und die 130-%-Regel
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten den Wiederbeschaffungswert übersteigen. Die Abrechnung erfolgt dann auf Basis der Formel . Es gibt jedoch eine wichtige Ausnahme, die dem sogenannten „Integritätsinteresse“ des Geschädigten Rechnung trägt, also dem nachvollziehbaren Wunsch, sein vertrautes Fahrzeug zu behalten.
Die 130-%-Regel besagt: Liegen die im Gutachten ermittelten Reparaturkosten (inklusive einer eventuellen Wertminderung) maximal 30 % über dem Wiederbeschaffungswert, hat der Geschädigte das Recht, sein Fahrzeug dennoch reparieren zu lassen und die vollen Brutto-Reparaturkosten erstattet zu bekommen. Die Voraussetzungen hierfür sind streng: Die Reparatur muss vollständig und fachgerecht gemäß Gutachten durchgeführt und nachgewiesen werden, und der Geschädigte muss das Fahrzeug anschließend für mindestens weitere sechs Monate nutzen. Diese Regel ist eine Ausnahme von der rein wirtschaftlichen Betrachtung.
Schlussbetrachtung und Handlungsempfehlungen
Als Geschädigter haben Sie das uneingeschränkte Recht, einen unabhängigen Sachverständigen Ihrer Wahl zu beauftragen. Sie müssen sich nicht auf den von der gegnerischen Versicherung gestellten Sachverständigen einlassen, dessen Neutralität infrage stehen könnte. Die Kosten für das von Ihnen beauftragte Gutachten muss bei klarer Schuldfrage die Versicherung des Unfallverursachers vollständig übernehmen, sofern der Schaden oberhalb der Bagatellgrenze liegt.
Für einen reibungslosen Ablauf sollten Sie Folgendes beachten:
- Prüfen Sie das Gutachten nach Erhalt sorgfältig auf Vollständigkeit, insbesondere bei der Auflistung der Sonderausstattung und der korrekten Einstufung Ihres Fahrzeugs.
- Verkaufen Sie das Unfallfahrzeug nicht voreilig. Warten Sie die Fertigstellung des Gutachtens ab, um den verbindlichen Restwert zu kennen und eine fundierte Entscheidung treffen zu können.
- Seien Sie auf Kürzungsversuche vorbereitet. Versicherungen prüfen Gutachten genau und versuchen häufig, Positionen wie Stundenverrechnungssätze, Aufschläge auf Ersatzteilpreise (UPE-Aufschläge) oder Verbringungskosten zu kürzen. Das Gutachten liefert Ihnen und Ihrer Werkstatt die notwendige argumentative Grundlage, um diese Kürzungen abzuwehren.
- Ziehen Sie einen Fachanwalt hinzu. Bei komplexen Schäden, unklarer Schuldfrage oder bei erheblichen Streitigkeiten mit der Versicherung ist die Beauftragung eines Fachanwalts für Verkehrsrecht ratsam. Dessen Kosten sind bei einem unverschuldeten Unfall ebenfalls Teil des erstattungsfähigen Schadens.
(Wichtiger Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine Rechtsberatung dar. Im konkreten Schadensfall sollten Sie sich immer von einem qualifizierten Rechtsanwalt beraten lassen, der Ihre individuelle Situation prüfen kann.)